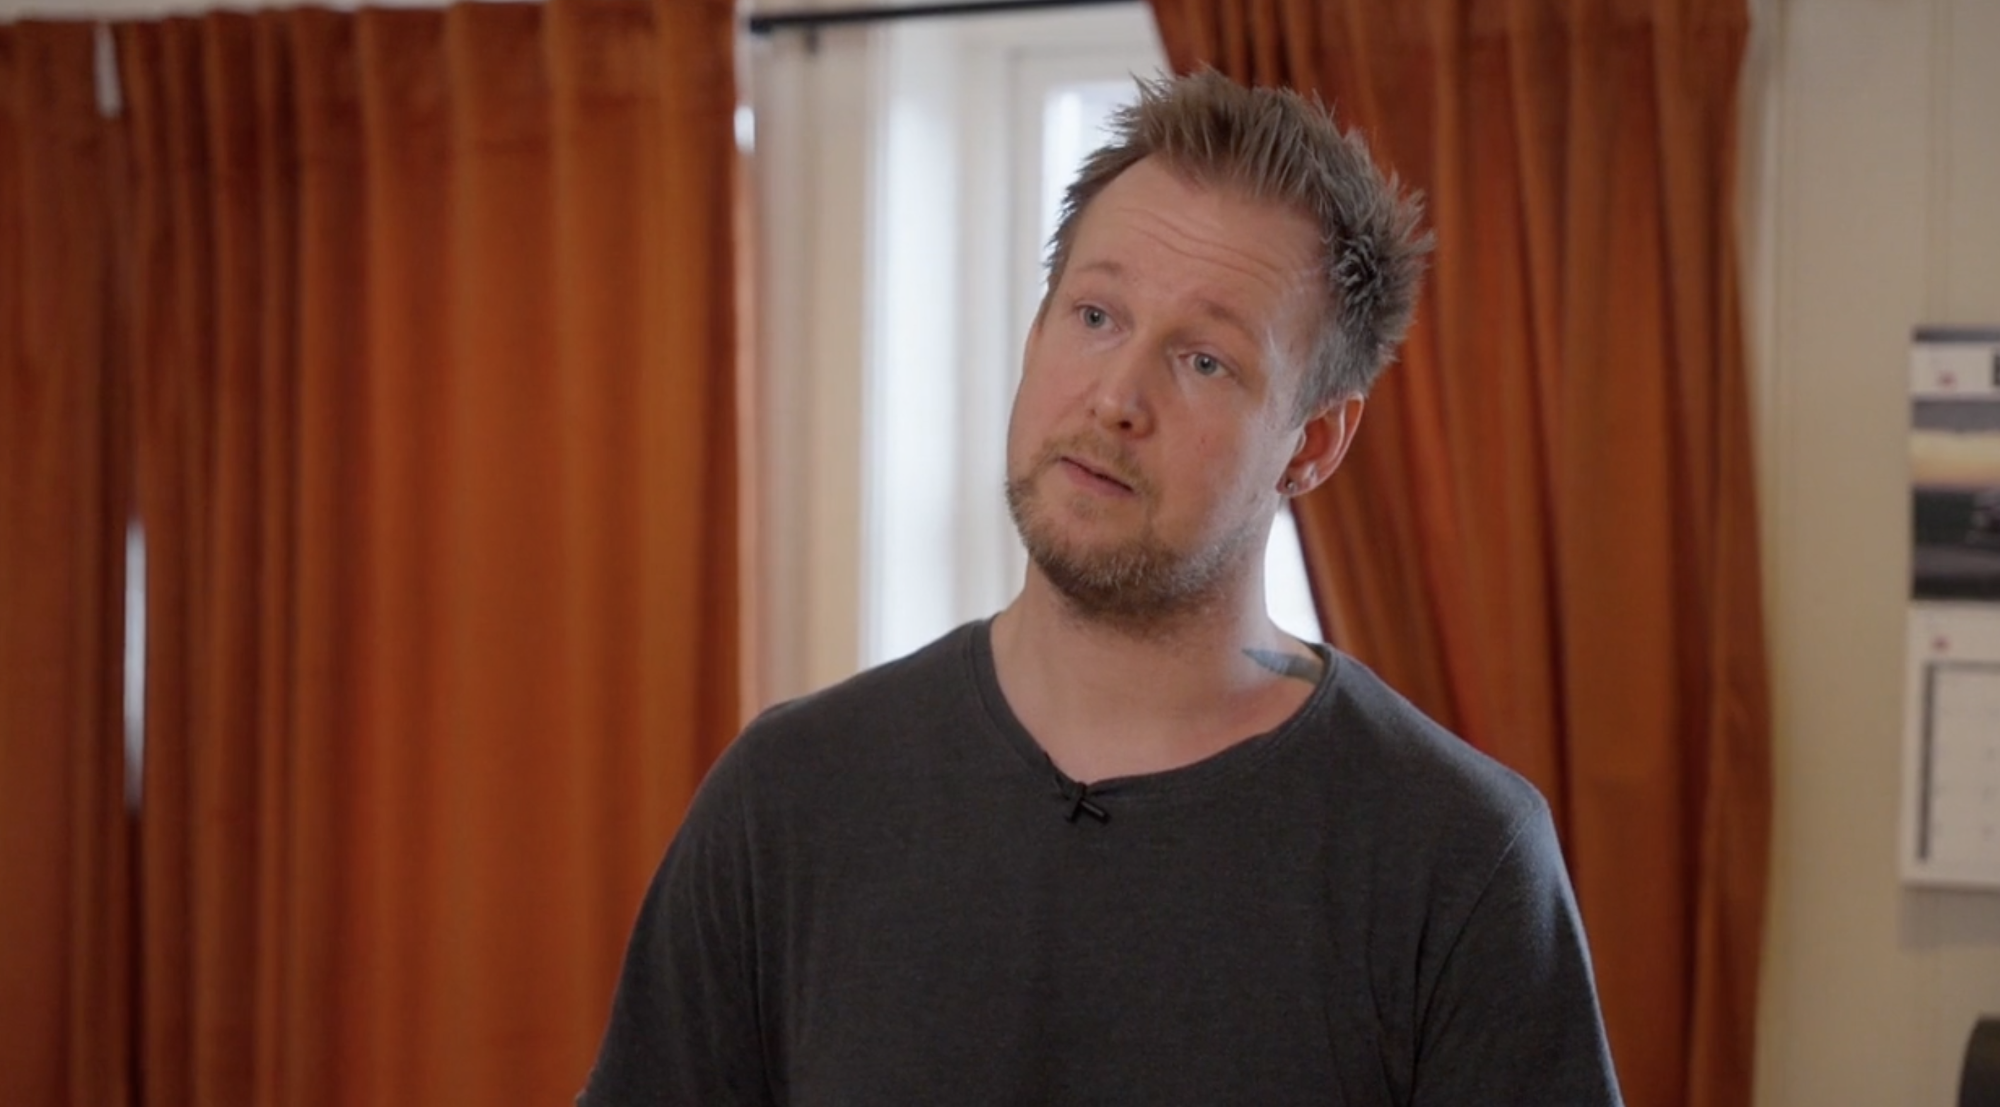
35 år gamle Aleksander Kristensen fra Aker Solutions har en årslønn på godt over 800.000 kroner. Likevel sto han med en samlet gjeld på 787.311 kroner da han ba programlederne i Luksusfellen om hjelp, melder Nettavisen i sin dekning av saken 18. november.
Historien hans er på én gang ekstrem og gjenkjennelig. Den viser hvor raskt et enkelt økonomisk valg kan utløse en kaskade av lån, og hvor lett forbrukskreditt blir tilgjengelig for folk som i utgangspunktet har god inntekt.
Alt startet med en bruktbil
For fem år siden var Kristensen gjeldsfri. Vendepunktet kom da han kjøpte en bruktbil for 166.000 kroner.
«Grunnen til at jeg sitter her nå, er at jeg tok opp et forbrukslån for å kjøpe en bil. Kort tid etter at jeg kjøpte den, gikk motoren, som ble refinansiert med et nytt forbrukslån», fortalte han i programmet.
Banken avslo søknaden om ordinært billån fordi bilen var for gammel. I stedet for å sjekke betingelsene hos andre banker, tok Kristensen et forbrukslån uten å lese vilkårene. Reparasjonslånet kom på 129.000 kroner, og et nytt bilkjøp rett etterpå løp totalbeløpet opp i rundt 500.000 kroner.
Programleder Lene Drange reagerte med tydelig forundring.
«Folk gjør feil, og du kan gjøre feil en gang, men du har gjort akkurat det samme en gang til rett etterpå», sa hun.
Renten som gjorde vondt verre
Da programlederne Lene Drange og Hallgeir Kvadsheim for første gang viste Kristensen de faktiske lånebetingelsene, kom det frem at et lån på 476.189 kroner hadde en nominell rente på over 14,24 prosent. Renteutgiftene alene utgjorde 5.788 kroner i måneden, og over tid hadde lånet vokst til hele 633.625 kroner.
«Det er ett stort rødt flagg. Du burde virkelig ha sett det», sa Kvadsheim.
Siden det første bilkjøpet har Kristensen hatt syv biler i omløp. Da Luksusfellen kom på besøk sto det flere biler i garasjen, alle under reparasjon.
Dette er en påminnelse om hvor viktig det er å forstå vilkårene før man skriver under. For den som kjøper bil av en forhandler og etterpå angrer, finnes det dessuten juridiske regler for heving av kjøpet ved vesentlige mangler, noe Biladvokaten forklarer i sin guide til slike tvister.
Kredittkort, Klarna og en 98 tommer TV
Bilgjelden var langt fra hele historien. Da Drange og Kvadsheim la frem oversikten over alle kredittene, ble situasjonen så overveldende at Kristensen måtte be om en pause for å samle seg.
Gjeldspostene omfattet 14.266 kroner på Ferratum kreditt, 25.282 kroner på Klarna, 19.554 kroner på et Axactor kredittkort og 30.287 kroner på et DNB kredittkort.
«Jeg visste ikke om den Klarna-betalingen», sa Kristensen, tydelig overrasket over summen.
Framfor å betale ned gjelden hadde han også kjøpt en 98 tommer TV og tre slanger, som trenger hvert sitt store bur.
«Det er enklere å få lån i dag enn det man skulle tro», sa Kristensen selv.
84.000 kroner på ett mobilspill
Kristensen har i snitt 46.500 kroner i månedlig inntekt etter skatt. Etter at alle utgifter er betalt, sitter han igjen med bare 500 kroner til gjeldsnedbetaling.
I snitt har han betalt 7.000 kroner i måneden på gjelden, delvis finansiert med nye lån. For at gjelden faktisk skal gå nedover, måtte han betale 17.000 kroner i måneden.
Kontoutskriftene avslørte også at han hadde brukt 84.000 kroner på ett enkelt mobilspill, hvor han oppgraderte borgen og styrket troppene sine. På en enkelt dag gikk det med over 8.000 kroner.
Drastiske kutt og en ny bankløsning
For å redde økonomien måtte Kristensen gjøre grep med en gang. Brus, energidrikk og digitale oppgraderinger i spillet ble kuttet tvert.
Drange presenterte en ny bankløsning der lønnen kommer inn på en konto uten tilknyttet kort. Derfra trekkes en sum til sparing og en sum til forbruk på to andre kontoer. Bare forbrukskontoen har kort knyttet til seg, slik at Kristensen til enhver tid ser hvor mye han faktisk kan bruke.
Etter noen uker kunne Kristensen bekrefte at både brusen og gamingen var kuttet helt. Gjennom Finn har han solgt TV-en, alle tre slangene, bildeler fra garasjen og andre småting.
Med det nye budsjettet er planen at han skal være gjeldfri innen fire år.
Hva kan vi lære av saken?
Hvorfor tok han forbrukslån i stedet for billån?
Banken avslo søknaden om billån fordi bilen var for gammel. Kristensen sjekket ikke andre banker, men tok et forbrukslån med høy rente uten å lese vilkårene.
Hvor mye betalte han i renter hver måned?
Bare i renter betalte Kristensen 5.788 kroner i måneden på lånet på 476.189 kroner, som hadde en nominell rente på over 14,24 prosent.
Hvor lang tid vil det ta å bli gjeldfri?
Med det nye budsjettet som Luksusfellen la opp, er Kristensen beregnet å være gjeldfri innen fire år.